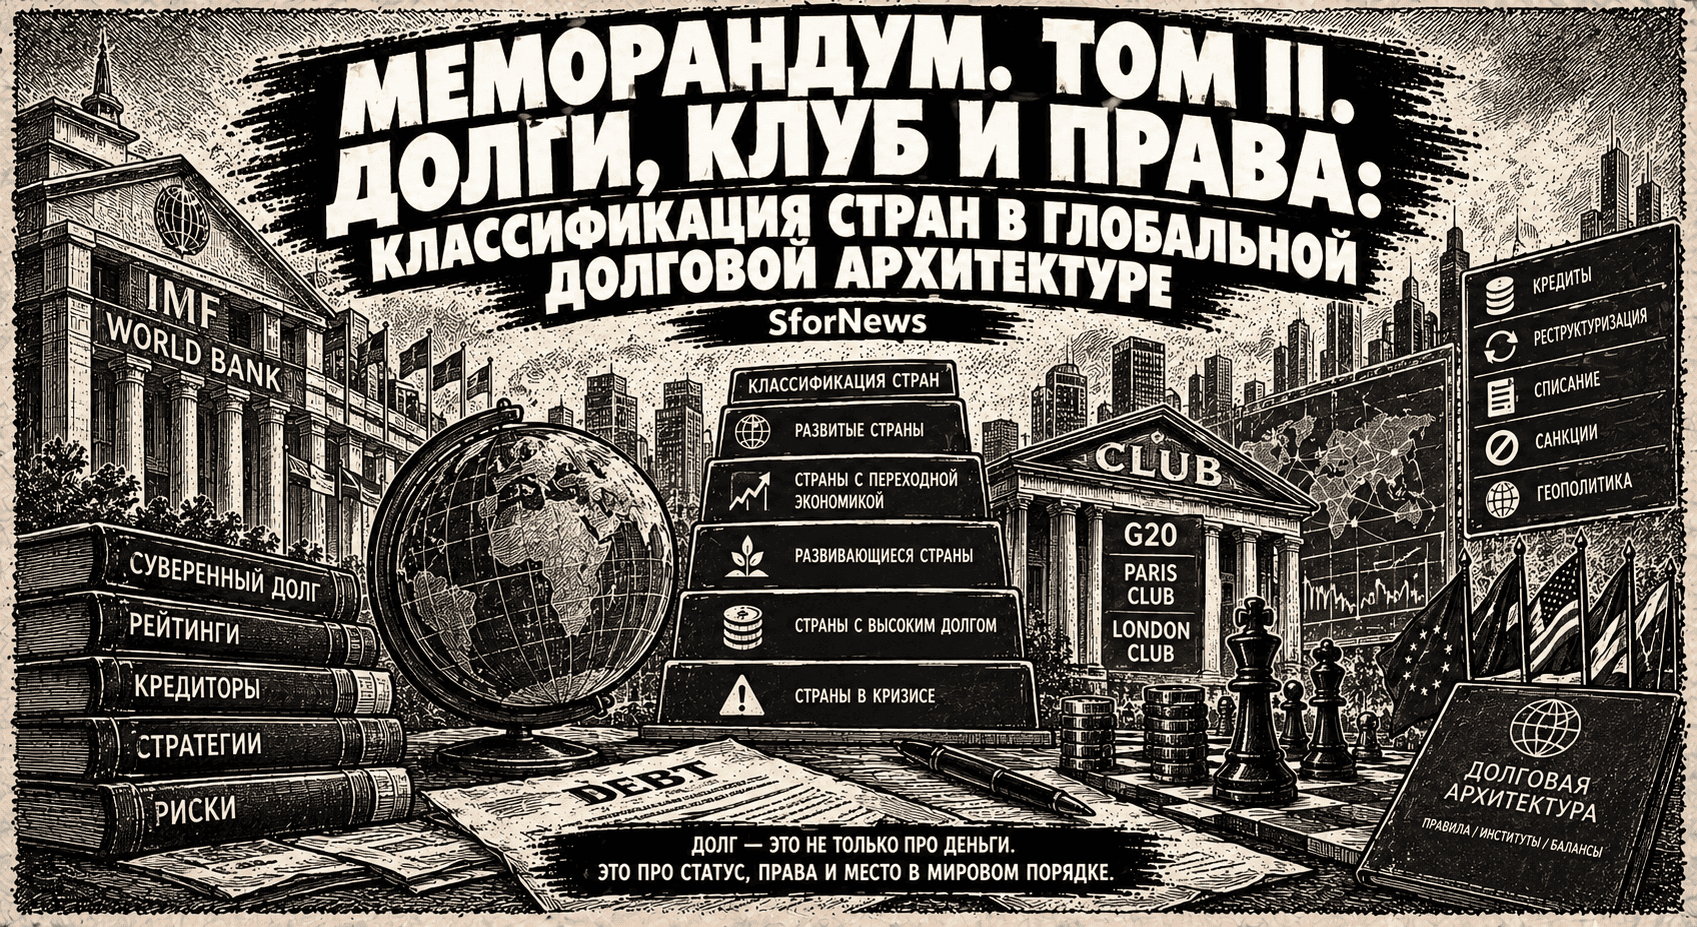
Меморандум. Том II. Часть 2: Клуб — кто внутри, кто вне. Классификация стран в глобальной долговой архитектуре
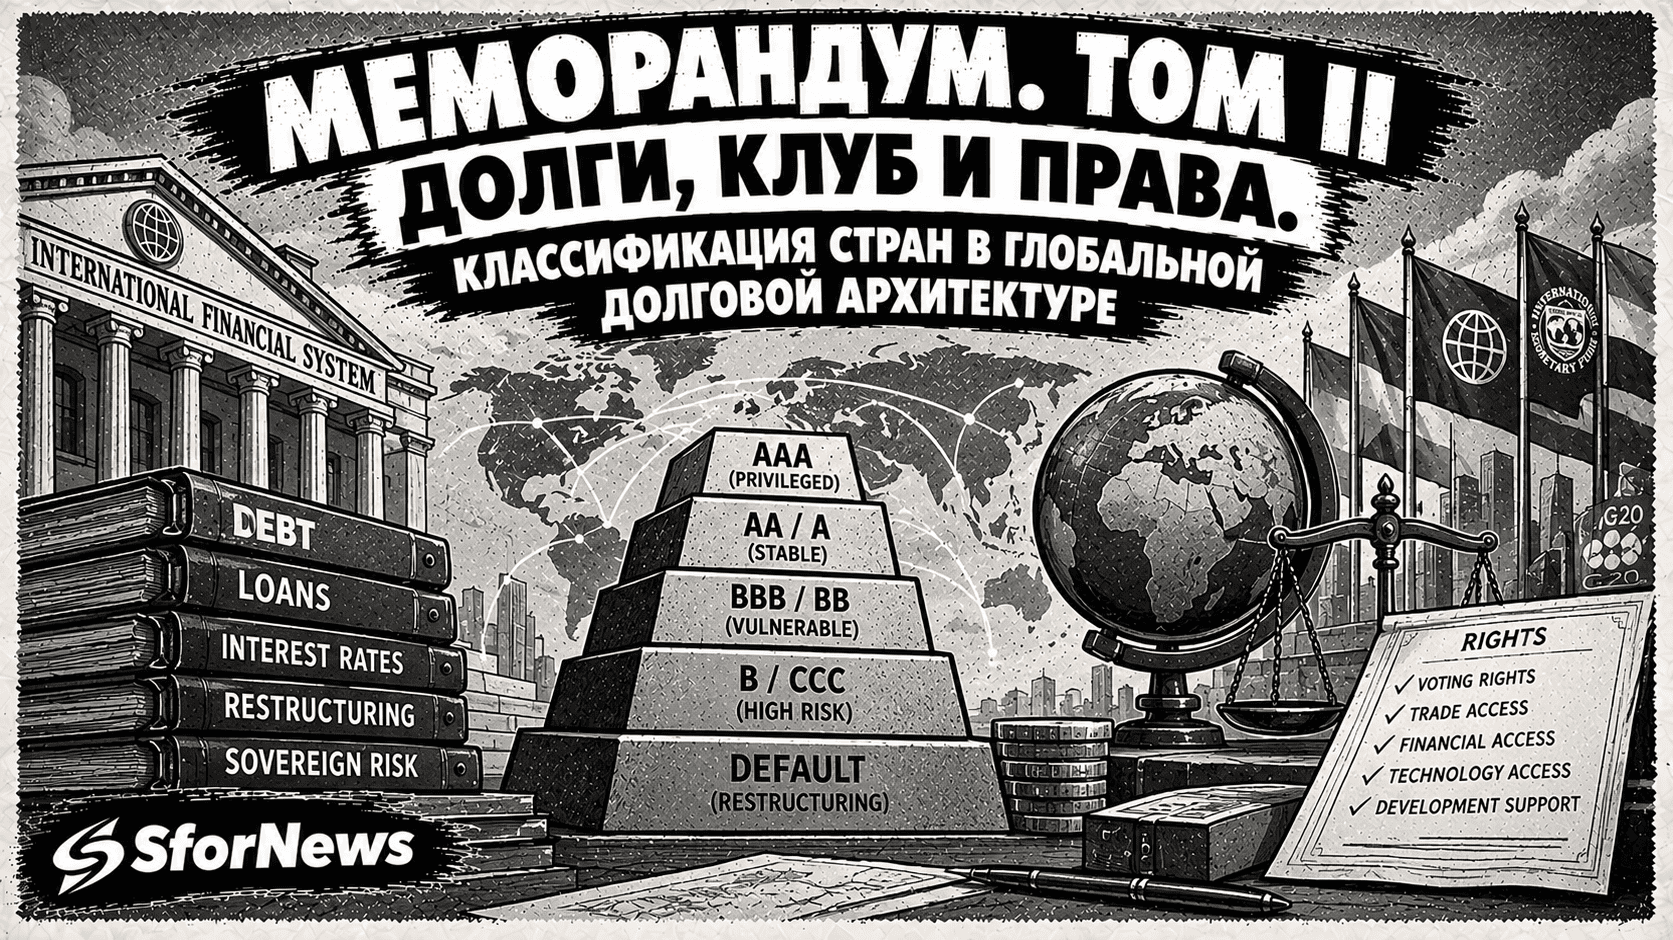
МЕМОРАНДУМ. ТОМ II
ДОЛГИ, КЛУБ И ПРАВА. КЛАССИФИКАЦИЯ СТРАН В ГЛОБАЛЬНОЙ ДОЛГОВОЙ АРХИТЕКТУРЕ
ДИСКЛЕЙМЕР
Настоящий документ представляет собой концептуальный проект, подготовленный на основе открытых данных, публичных заявлений и аналитических материалов. Меморандум не является юридическим документом, инвестиционной рекомендацией или призывом к действию. Все выводы носят вероятностный и аналитический характер.
Граница между томами
Том I описывает физическую архитектуру: энергию как общенародное достояние, биткоин как энергетический дериватив, НЭС как механизм распределения. Том I отвечает на вопрос: что является ресурсом.
Том II описывает финансовую архитектуру: что такое долг, кто внутри клуба, кто вне клуба и что это значит для суверенитета. Том II отвечает на вопрос: как этот ресурс изымается и как построить альтернативу.
Элементы, описанные в Томе I (НЭС, биткоин как дериватив, физическая цепочка «энергия → майнинг → пул → граждане»), в настоящем томе не дублируются, а упоминаются по ссылке.
Настоящий том обращён ко всем странам. Долг — это не только про экономику. Это про власть. Про то, кто имеет право изымать, а кто обязан платить.
Россия в этом томе — флагман, но не единственный игрок. Мир уже строит новую систему: Китай, ОАЭ, Оман, Казахстан, Парагвай, Эфиопия. Россия либо присоединяется к ним как архитектор, либо остаётся поставщиком ресурсов для тех, кто строит.
ЧАСТЬ 2. КЛУБ: КТО ВНУТРИ, КТО ВНЕ
2.1. Три категории стран
Категория 1: Клуб (внутри, но с разными правами)
США — внутри, но не подчиняются правилам. Они капитан. Они создают правила. И они могут их отменять для себя. Это привилегия. И она не «случайность». Это архитектура.
Европа — внутри, но обязана подчиняться. Она пассажир. Она платит. Но не может изменить правила. Это ловушка. И она не «случайность». Это архитектура.
Япония — внутри, но зажата долгом в 204% ВВП. Она заложник. Она держит долг США. И не может выйти. Это ловушка. И она не «случайность». Это архитектура.
Россия — внутри, но без голоса. Она груз. Она платит. Но не может изменить правила. И не может выйти. Это ловушка. И она не «случайность». Это архитектура.
Категория 2: Периферия клуба (вне, но с доступом)
Это те, кто играет по правилам клуба. Но не может их изменить. И не может выйти. Потому что они часть системы. Но не часть клуба. Они на границе. Они платят. И ждут. И надеются, что когда-нибудь станут частью клуба. Но этого не случится. Потому что архитектура не предполагает движения вверх. Она предполагает только движение вниз. Или застой.
Китай — строит параллельную систему. Он архитектор. Он не играет по правилам клуба. Он создаёт свои. И это не «бунт». Это стратегия.
Индия — наблюдатель. Она пассажир. Она платит. Но не может изменить правила. И это её выбор — пока.
Бразилия — экспериментатор. Она пассажир. Она платит. Но не может изменить правила. И это её выбор. Она экспериментирует. И ждёт. И надеется.
ОАЭ и Саудовская Аравия — строители. Они архитекторы. Они не играют по правилам клуба. Они создают свои.
Категория 3: Вне клуба (должники без прав)
Это те, кто платит за всё. Те, кто не может рефинансировать. Те, кто не имеет доступа к «воротам». Это груз. Это те, кто платит за архитектуру клуба. И они не «жертвы». Они часть архитектуры. Архитектуры, где одни наверху. А другие внизу.
Аргентина — дефолты (9 раз с 1827 года). У неё есть ресурс: Патагония (ветер, литий). Почему она его не использует? Потому что нет стратегии. Потому что политическая нестабильность. Потому что долговая петля.
Шри-Ланка — дефолт 2022 года. У неё есть география (Индийский океан). Почему она её не использует? Потому что нет стратегии. Потому что нет капитала. Потому что долговая петля.
Замбия — дефолт 2020 года. У неё есть медь и гидроэнергетика. Почему она их не использует? Потому что нет стратегии. Потому что нет капитала. Потому что долговая петля.
Гана — дефолт 2022 года. У неё есть золото и нефть. Почему она их не использует? Потому что нет стратегии. Потому что нет капитала. Потому что долговая петля.
Эфиопия — дефолт 2023 года. Но у неё есть 600 МВт под майнинг. И она уже в топ-10 по хешрейту (2,5%). Это пример выхода. Единственный пример выхода из категории 3.
2.2. Категория 1: Клуб — те, кто создаёт правила
Это ядро системы. Здесь находятся те, кто определяет архитектуру. Но даже внутри клуба есть чёткая иерархия. Она определяет, кто платит, а кто получает. Кто создаёт правила, а кто вынужден им подчиняться. Кто является капитаном, а кто пассажиром.
США — не просто «член клуба». Это тот, кто создал клуб
Долг США составляет 40,25 триллиона долларов — крупнейший в мире [1]. Но это не признак слабости. Это привилегия. Потому что долг США номинирован в долларах. А доллары США может печатать Федеральная резервная система. Это означает, что США не могут обанкротиться в своей собственной валюте. Они могут только обесценить её.
Но это не просто «экономическая привилегия». Это архитектурная привилегия. Потому что доллар — мировая резервная валюта. Весь мир обязан держать долг США, потому что альтернативы нет. Весь мир обязан торговать в долларах, потому что иначе он не может торговать. Весь мир обязан держать резервы в долларах, потому что иначе он не может защитить свою валюту.
Это гегемония. Это архитектура власти. И США не просто «должник». США капитан. Который создаёт правила. И который может их отменять для себя. Как это произошло с Базелем III. США отменили правила для себя. Потому что они капитан. А остальные пассажиры. Или груз.
Исторический экскурс. После Второй мировой войны США создали Бреттон-Вудскую систему. Доллар был привязан к золоту. А другие валюты — к доллару. В 1971 году Никсон отвязал доллар от золота. И система рухнула. Но США не рухнули. Потому что они создали новую архитектуру. Архитектуру нефтедоллара. Когда нефть продаётся только за доллары. И мир обязан покупать доллары, чтобы покупать нефть. И эта архитектура работает до сих пор. Потому что нефть — это энергия. А энергия — это жизнь. И пока мир нуждается в энергии, он нуждается в долларах.
Европа: пассажир, который платит за билет, но не может изменить маршрут
Долг Франции — 4,3 триллиона долларов. Германии — 3,5 триллиона. Италии — 3,8 триллиона. Это огромные долги. Но они не «проблема». Потому что они номинированы в евро. А евро Европейский центральный банк может печатать. Европа не может обанкротиться в своей собственной валюте. Она может только обесценить её.
Но Европа зажата между необходимостью соблюдать Базель и невозможностью конкурировать с американскими банками, которые не соблюдают. Это не «level playing field». Это гонка ко дну. Это ловушка. И Европа в ней не капитан. Европа пассажир. Который платит за билет. И не может изменить маршрут. И не может сойти. Потому что это единственный корабль. И он плывёт. В никуда.
Исторический экскурс. Европа создала евро, чтобы конкурировать с долларом. Это была архитектура. Но евро не стал резервной валютой. Потому что у Европы нет единого правительства. Нет единой армии. Нет единой энергетики. И нет единой стратегии. Евро — это валюта без государства. А валюта без государства — это не архитектура. Это иллюзия. И когда начинается кризис, иллюзия рушится.
Япония: заложник, который держит чужие долги и не может выйти
Долг Японии составляет 204% ВВП — крупнейший в мире по отношению к экономике [3]. Но Япония не банкротится. Потому что её долг номинирован в йенах. А йены Япония может печатать.
Но Япония не просто «должник». Она крупнейший иностранный кредитор США. Она держит 1,07 триллиона долларов американского долга [6]. Это парадокс. Япония и должник, и кредитор одновременно. Это как если бы ты был должен миллион, но у тебя был бы миллион в другом банке. И ты не можешь вернуть долг. И не можешь забрать вклад. Потому что ты часть системы. И система не позволяет тебе выйти.
Япония заложник. Она держит долг США, потому что не может иначе. Её экономика завязана на американский рынок и безопасность. Она не может выйти. Она может только держать. И ждать. И надеяться, что система не рухнет. Но система рушится. И Япония рушится вместе с ней. Это не «трагедия». Это цена заложника.
Почему Япония не может выйти: механика carry trade и YCC. Япония держит ставку около нуля (Yield Curve Control, YCC). Это позволяет инвесторам занимать в йенах под низкий процент и вкладывать в активы с более высокой доходностью (carry trade). Если Япония повысит ставку, carry trade рухнет, йена укрепится, экспорт пострадает, а долг (204% ВВП) станет дороже обслуживать. Поэтому Япония не может выйти из этой ловушки — она может только держать ставку низкой и надеяться, что система не рухнет.
Исторический экскурс. После Второй мировой войны Япония была оккупирована США. И США создали японскую экономику. Они дали Японии доступ к американскому рынку. Они дали Японии безопасность. В обмен на это Япония стала частью американской архитектуры. Она стала держателем американского долга. Она стала союзником. Она стала заложником.
Россия: груз, который исключён из операционной системы
Россия внутри клуба. Но она не капитан. Она груз. Она участвует в выработке стандартов, но не может их блокировать. Она платит по правилам, которые не она создала. И она не может выйти. Потому что она часть системы. Но не часть клуба.
С 2022 года Россия отрезана от SWIFT. Отрезана от большей части международных расчётов. Исключена из операционной системы клуба. Формально остаётся членом BCBS. Но это формальность. Потому что она не может влиять на правила. Она не может откладывать применение стандартов. Она не может использовать привилегии клуба.
Россия груз. Она платит. Но не получает. Она в клубе. Но не может войти. Она часть системы. Но не часть клуба. И это не «ошибка». Это архитектура. Архитектура, где одни создают правила. А другие платят за них. И не могут выйти. Потому что выхода нет. Есть только вход. И он закрыт.
Исторический экскурс. Россия пыталась стать частью клуба. В 1990-е годы она вошла в G7. Она стала частью мировой финансовой системы. Она получила доступ к кредитам. Она получила доступ к технологиям. Она получила доступ к рынкам. Но она не получила доступа к правилам. Потому что правила писали другие. И когда Россия попыталась изменить правила, её исключили. И она осталась в клубе. Но без голоса. И без выхода.
2.3. Категория 2: Периферия клуба — те, кто на границе
Это те, кто играет по правилам клуба. Но не может их изменить. И не может выйти. Потому что они часть системы. Но не часть клуба. Они на границе. Они платят. И ждут. И надеются, что когда-нибудь станут частью клуба. Но этого не случится. Потому что архитектура не предполагает движения вверх.
Китай: архитектор, который строит параллельную систему
Долг Китая составляет 22,3 триллиона долларов — второй в мире [1]. Но это не «проблема». Потому что Китай контролирует свою валюту. И он контролирует свою экономику. И он строит свою систему.
Китай строит e-CNY. Строит mBridge. Покупает золото 22 месяца подряд [8]. Сокращает долю долга США в своих резервах [7]. Это не «случайность». Это стратегия. Это архитектура. Он не «борется» с долларом. Он создаёт альтернативу. И ждёт, пока доллар сам себя не выроет.
Почему Китай не сбрасывает трежерис: механика резервов. Китай держит около 3,2 триллиона долларов валютных резервов, из которых трежерис — около 0,6 триллиона. Если Китай сбросит все трежерис сразу, это обрушит их стоимость, и Китай потеряет на собственных резервах. Поэтому он сокращает долю постепенно, диверсифицируясь в золото и другие активы. Это не «слабость». Это стратегия.
Китай не «груз». Он капитан. Своего корабля. И он плывёт. В будущее. А старый корабль тонет. И те, кто на нём, тонут вместе с ним. И это не «трагедия». Это архитектура.
Исторический экскурс. Китай не всегда был архитектором. В 1990-е годы он был частью периферии. Он продавал товары за доллары. Он покупал американские трежерис. Он был частью американской архитектуры. Но в 2010-е годы он начал строить свою. Он создал e-CNY. Он создал mBridge. Он начал покупать золото. Он начал сокращать долю долга США в своих резервах.
Индия: наблюдатель, который платит и ждёт
Долг Индии составляет 3,5 триллиона долларов. Долг/ВВП — около 80%. Это умеренный долг. Но Индия не «капитан». Она пассажир. Она платит. Но не может изменить маршрут. И не может сойти. Потому что это единственный корабль. И он плывёт. В никуда.
Индия развивает UPI. Развивает e-Rupee. Но она не строит параллельную систему. Она наблюдает. И ждёт. И надеется, что старый корабль не утонет. Но он тонет. И Индия тонет вместе с ним. Это не «трагедия». Это её выбор — пока.
Исторический экскурс. Индия всегда была частью периферии. Она была колонией Британии. И после обретения независимости она пыталась строить свою. Но она не смогла. Потому что у неё не было ни энергии, ни капитала, ни технологий. И она осталась в периферии. Она платит. Но не получает. Она наблюдает. Но не действует. Это не «трагедия». Это инерция.
Бразилия: экспериментатор, который ищет свой путь
Долг Бразилии составляет 2,5 триллиона долларов. Долг/ВВП — около 90%. Это умеренный долг. Но Бразилия не «капитан». Она пассажир. Она платит. Но не может изменить маршрут. И не может сойти. Потому что это единственный корабль. И он плывёт. В никуда.
Бразилия развивает DREX. Развивает стейблкоины. Развивает майнинг на сахарном тростнике. Это эксперименты. Но это не «архитектура». Это поиск. Это попытка найти свой путь. Но пока она его не нашла. И она в системе. И она платит. И она ждёт. И она надеется, что когда-нибудь найдёт. И выйдет. Но это не точно. Это эксперимент.
Исторический экскурс. Бразилия всегда была частью периферии. Она была колонией Португалии. И после обретения независимости она пыталась строить свою. Но она не смогла. Потому что у неё не было ни энергии, ни капитала, ни технологий. И она осталась в периферии. Она экспериментирует. Но не строит. Она ищет. Но не находит. Это не «трагедия». Это поиск. Пока безуспешный.
ОАЭ и Саудовская Аравия: строители, которые не ждут
ОАЭ и Саудовская Аравия вне клуба. Но они не «пассажиры». Они строители. Они не играют по правилам клуба. Они создают свои. И это не «бунт». Это стратегия. Это архитектура.
ОАЭ создали ADGM. Создали VARA. Создали mBridge. Они строят инфраструктуру. Они строят систему. Они не ждут, пока старая система рухнет. Они строят параллельно. И это работает.
Саудовская Аравия управляет PIF (1 триллион долларов). Токенизирует экономику. Строит mBridge. Она не «пассажир». Она архитектор. Она строит свою систему. И она не ждёт. Она действует.
ОАЭ и Саудовская Аравия не «груз». Они капитаны. Своих кораблей. И они плывут. В будущее. А старый корабль тонет. И те, кто на нём, тонут вместе с ним. И это не «трагедия». Это архитектура.
Исторический экскурс. ОАЭ и Саудовская Аравия всегда были частью периферии. Они были колониями Британии. Но после обретения независимости они начали строить свою. Они начали с нефти. Они начали с капитала. И они начали с инфраструктуры. И теперь они строят новую систему. Потому что они знают, что старая система рушится. И они не ждут. Они строят параллельно. И это работает.
2.4. Категория 3: Вне клуба — те, кто платит за всё
Это те, кто платит за всё. Те, кто не может рефинансировать. Те, кто не имеет доступа к «воротам». Это груз. Это те, кто платит за архитектуру клуба. И они не «жертвы». Они часть архитектуры. Архитектуры, где одни наверху. А другие внизу. И где это не меняется.
Аргентина: девять дефолтов и вечный поиск выхода
Долг Аргентины составляет около 85% ВВП. Она дефолтит с 1827 года. Девять раз. Это не «случайность». Это архитектура. Или судьба. Или проклятие. Аргентина не может рефинансировать свой долг. Потому что она вне клуба. И она не имеет доступа к «воротам». И она платит. И она ждёт. И она надеется, что когда-нибудь выйдет. Но это не точно. Это Аргентина.
Но у Аргентины есть ресурс: Патагония. Ветер. Литий. Почему она его не использует? Потому что нет стратегии. Потому что политическая нестабильность. Потому что долговая петля.
Кейс: хронология дефолтов Аргентины
- 1827 — первый дефолт.
- 1890 — дефолт (кризис Baring).
- 1951 — дефолт.
- 1956 — дефолт.
- 1982 — дефолт (долговой кризис Латинской Америки).
- 1989 — дефолт.
- 2001 — дефолт ($100 млрд, крупнейший в истории на тот момент).
- 2014 — дефолт (после реструктуризации).
- 2020 — дефолт (девятый).
Урок: каждый дефолт даёт временную передышку, но не решает структурную проблему — отсутствие стратегии монетизации ресурсов. Аргентина могла бы стать энергетическим игроком (ветер Патагонии, литий), но политическая нестабильность и долговая петля не позволяют ей это сделать.
Исторический экскурс. Аргентина всегда была частью периферии. Она была колонией Испании. И после обретения независимости она пыталась строить свою. Но она не смогла. Потому что у неё не было ни энергии, ни капитала, ни технологий. И она осталась в периферии. Она платит. Но не получает. Она ждёт. Но не выходит. Это не «трагедия». Это вечный поиск выхода.
Шри-Ланка: дефолт 2022 года и потеря суверенитета
Долг Шри-Ланки составляет около 120% ВВП. Она допустила дефолт в 2022 году. Это не «случайность». Это архитектура. Или судьба. Шри-Ланка не может рефинансировать свой долг. Потому что она вне клуба. И она не имеет доступа к «воротам». И она платит. И она ждёт. И она надеется, что когда-нибудь выйдет. Но это не точно. Это Шри-Ланка.
Но у Шри-Ланки есть география: Индийский океан. Транзит. Почему она её не использует? Потому что нет стратегии. Потому что нет капитала. Потому что долговая петля.
Кейс: хронология дефолта Шри-Ланки (2022)
- 2020 — экономический кризис, падение туризма (COVID-19).
- 2021 — запрет на импорт химических удобрений (обвал урожая).
- 2022 (апрель) — объявление дефолта по внешнему долгу.
- 2022 (июль) — протесты, бегство президента.
- 2023 — реструктуризация долга с МВФ.
- 2024–2026 — постепенное восстановление, но суверенитет ограничен.
Урок: Шри-Ланка потеряла суверенитет не из-за войны или катастрофы, а из-за сочетания политических ошибок (запрет удобрений), внешних шоков (COVID-19) и долговой зависимости. Это пример того, как страна вне клуба платит за архитектуру.
Исторический экскурс. Шри-Ланка всегда была частью периферии. Она была колонией Британии. И после обретения независимости она пыталась строить свою. Но она не смогла. Потому что у неё не было ни энергии, ни капитала, ни технологий. И она осталась в периферии. Она платит. Но не получает. Она ждёт. Но не выходит. Это не «трагедия». Это потеря суверенитета.
Замбия: дефолт 2020 года и долговая петля
Долг Замбии составляет около 120% ВВП. Она допустила дефолт в 2020 году. Это не «случайность». Это архитектура. Или судьба. Замбия не может рефинансировать свой долг. Потому что она вне клуба. И она не имеет доступа к «воротам». И она платит. И она ждёт. И она надеется, что когда-нибудь выйдет. Но это не точно. Это Замбия.
Но у Замбии есть медь и гидроэнергетика. Почему она их не использует? Потому что нет стратегии. Потому что нет капитала. Потому что долговая петля. Но есть пример: Zengamina (мини-сеть + майнинг, 120 ASIC). Это пример выхода.
Кейс: хронология дефолта Замбии (2020)
- Ноябрь 2020 — дефолт по еврооблигациям ($42,5 млн).
- 2021 — реструктуризация с МВФ.
- 2022 — Китай (крупнейший кредитор) соглашается на реструктуризацию.
- 2023–2026 — постепенное восстановление.
Zengamina — мини-сеть + майнинг (120 ASIC) превратили убыточную ГЭС в устойчивый проект.
Урок: Замбия показывает, что даже в долговой петле есть выход — через майнинг на избыточной энергии. Это единственный пример выхода из категории 3 (кроме Эфиопии).
Исторический экскурс. Замбия всегда была частью периферии. Она была колонией Британии. И после обретения независимости она пыталась строить свою. Но она не смогла. Потому что у неё не было ни энергии, ни капитала, ни технологий. И она осталась в периферии. Она платит. Но не получает. Она ждёт. Но не выходит. Это не «трагедия». Это долговая петля. Пока в ней есть проблеск — Zengamina.
Гана: дефолт 2022 года и потеря контроля
Долг Ганы составляет около 90% ВВП. Она допустила дефолт в 2022 году. Это не «случайность». Это архитектура. Или судьба. Гана не может рефинансировать свой долг. Потому что она вне клуба. И она не имеет доступа к «воротам». И она платит. И она ждёт. И она надеется, что когда-нибудь выйдет. Но это не точно. Это Гана.
Но у Ганы есть золото и нефть. Почему она их не использует? Потому что нет стратегии. Потому что нет капитала. Потому что долговая петля.
Кейс: хронология дефолта Ганы (2022)
- Декабрь 2022 — дефолт по внешнему долгу.
- 2023 — реструктуризация с МВФ ($3 млрд).
- 2024–2026 — постепенное восстановление.
Урок: Гана показывает, что наличие ресурсов (золото, нефть) не гарантирует выхода из долговой петли. Нужна стратегия.
Исторический экскурс. Гана всегда была частью периферии. Она была колонией Британии. И после обретения независимости она пыталась строить свою. Но она не смогла. Потому что у неё не было ни энергии, ни капитала, ни технологий. И она осталась в периферии. Она платит. Но не получает. Она ждёт. Но не выходит. Это не «трагедия». Это потеря контроля.
Эфиопия: дефолт 2023 года и новый виток долговой спирали — но с примером выхода
Долг Эфиопии составляет около 60% ВВП. Она допустила дефолт в 2023 году. Это не «случайность». Это архитектура. Или судьба. Эфиопия не может рефинансировать свой долг. Потому что она вне клуба. И она не имеет доступа к «воротам». И она платит. И она ждёт. И она надеется, что когда-нибудь выйдет. Но это не точно. Это Эфиопия.
Но у Эфиопии есть 600 МВт под майнинг. И она уже в топ-10 по хешрейту (2,5%). Это пример выхода. Единственный пример выхода из категории 3. Она использует GERD (гидроэнергию) для майнинга. Она привлекает иностранных майнеров. Она зарабатывает.
Кейс: хронология дефолта Эфиопии (2023)
- Декабрь 2023 — дефолт по еврооблигациям ($33 млн).
- 2024 — реструктуризация с МВФ.
- 2022–2026 — легализация майнинга, привлечение иностранных майнеров, 600 МВт под майнинг, топ-10 по хешрейту (2,5%).
GERD — крупнейшая плотина Африки (~5,15 ГВт), используется для майнинга.
Урок: Эфиопия показывает, что даже в долговой спирали есть выход — через майнинг на избыточной энергии. Это единственный пример выхода из категории 3 (вместе с Замбией).
Исторический экскурс. Эфиопия всегда была частью периферии. Она была колонией Италии. И после обретения независимости она пыталась строить свою. Но она не смогла. Потому что у неё не было ни энергии, ни капитала, ни технологий. И она осталась в периферии. Но теперь она строит GERD. И она использует его для майнинга. И она выходит. Это не «трагедия». Это пример. Пока единственный.
Источники
- US Treasury / JEC (октябрь 2026) — госдолг США $40,25 трлн [1].
- IMF World Economic Outlook (2026) — данные по госдолгу и долгу/ВВП [2].
- IMF WEO April 2026 / October 2026 — Япония: 204,4% / 199,4% [3].
- AAF (American Action Forum) — публичный долг США 100% ВВП FY2026 [4].
- IMF WEO October 2026 — Китай: 104,4% (включая часть LGFV) [5].
- US Treasury, TIC data (август 2026) — держатели трежерис: Япония $1,07 трлн, Великобритания $1,01 трлн, Китай $0,59 трлн [6].
- Money Today (сентябрь 2026) — Китай сокращает holdings трежерис [7].
- BRICS Council / Минэнерго РФ (26 июня 2026) — золото БРИКС+ 6 000 тонн [8].
- CoinMarketCap / SCMP / Atlantic Council — mBridge $55–83 млрд [9].
- Congress.gov / S. 4251 — Mined in America Act [10].
- Federal Register / Executive Order 14233 — Стратегический биткоин-резерв [11].
- Hashrate Index (октябрь 2026) — доля США 35,6%, Россия 18,1%, Китай 11,7% [12].
- EIA Short-Term Energy Outlook (September 2026) — генерация и потребление США [13].
- SforNews / «Кафедра» — редакция журналов «Кафедра» и SforNews [14].
© 2026, редакция журналов «Кафедра» и SforNews. При цитировании ссылка на первоисточник обязательна.

Bitcoin
$62,881.23

Ethereum
$1,672.04

Litecoin
$42.71

Dash
$37.08

Bitcoin Cash
$209.43